


خرید قسطی بدون بهره با رشد سرویسهای «الان بخر، بعداً پرداخت کن» (BNPL) مثل اسنپپی، دیجیپی، تارا و وایب به یکی از پرجستجوترین راههای خرید در ایران تبدیل شده است؛ اما عبارت «بدون بهره» همیشه بهمعنای «بدون هزینه» نیست. بعضی سرویسها واقعاً بدون سود و کارمزد قسطبندی میکنند، بعضیها حق اشتراک یا کارمزد پرونده میگیرند، و بعضیها «قسطی» را با «وام بانکی با سود ۲۳ درصد» قاطی میکنند. در این راهنمای بنباما، شرایط واقعی هر سرویس را از صفحههای رسمیشان — بررسیشده در ۲۵ آبان ۱۴۰۵ — کنار هم گذاشتهایم تا بدانید کدام سرویس واقعاً بدون بهره است، سقفش چقدر است و تلههایش کجاست.
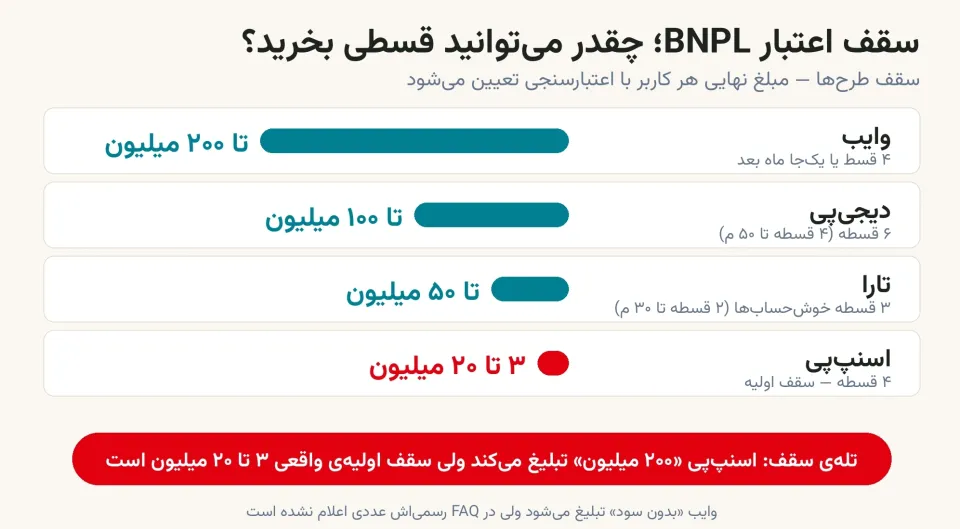
پاسخ کوتاه: بله، خرید قسطی واقعاً بدون بهره در ایران وجود دارد: اسنپپی ۴ قسطه (سقف اولیه ۳ تا ۲۰ میلیون تومان)، تارا ۲ قسطه تا ۳۰ میلیون و ۳ قسطه تا ۵۰ میلیون، دیجیپی ۴ قسطه تا ۵۰ میلیون و ۶ قسطه تا ۱۰۰ میلیون تومان — همه بدون سود و کارمزد در خود طرح BNPL. اما سقف نهایی هر کاربر با اعتبارسنجی تعیین میشود، جریمهٔ دیرکرد بعضی سرویسها ماهانه ۵ تا ۶ درصد است، و وامهای بلندمدت همین سرویسها سود ۲۳ درصدی دارند. پیش از خرید، شرایط روز همان سرویس را دوباره چک کنید.
«خرید قسطی بدون بهره» یعنی چه؟
وقتی سرویسی میگوید «بدون بهره»، منظورش معمولاً طرح کوتاهمدت BNPL است: خرید را در ۲ تا ۶ قسط ماهانه پرداخت میکنید و روی مبلغ خرید، سود یا کارمزدی اضافه نمیشود. این با وام بانکی فرق دارد؛ وامهای بلندمدت همان سرویسها (۱۲ تا ۲۴ ماهه) سود مصوب ۲۳ درصدی دارند و معمولاً چک صیادی یا سفتهٔ الکترونیک میخواهند. بزرگترین اشتباه کاربران این است که این دو محصول را با هم قاطی میکنند: تبلیغ «تا ۳۰۰ میلیون قسطی» معمولاً وام بانکی است، نه BNPL بدون بهره.
نکتهٔ دوم این است که «بدون بهره» لزوماً «بدون هزینه» نیست. بعضی سرویسها حق اشتراک ماهانه، کارمزد تشکیل پرونده یا هزینهٔ اعتبارسنجی میگیرند؛ بعضیها هم قیمت قسطی را بالاتر از قیمت نقدی حساب میکنند. بخش «تلهها» در ادامهٔ همین مقاله، همهٔ این هزینههای پنهان را با ذکر سرویس آورده است.
مقایسهٔ سرویسهای خرید قسطی بدون بهره
جدول زیر فقط طرحهای کوتاهمدت BNPL را مقایسه میکند؛ وامهای بانکی در بخش جداگانهای آمدهاند. همهٔ سقفها «سقف طرح» هستند و مبلغ نهایی هر کاربر با اعتبارسنجی تعیین میشود؛ یعنی هیچکس تضمین نمیکند سقف کامل را بگیرد. تاریخ بررسی همهٔ ردیفها ۲۵ آبان ۱۴۰۵ است و هر عددی که فقط از منبع غیررسمی آمده، مشخص شده است.
سرویس | سقف BNPL بدون بهره | تعداد قسط | پیشپرداخت | ضمانت | جریمهٔ دیرکرد |
|---|---|---|---|---|---|
اسنپپی | اولیه ۳ تا ۲۰ میلیون تومان (تبلیغ صفحهٔ دیجیتال: ۲۰۰ میلیون — با FAQ در تناقض است) | ۴ قسط | قسط اول هنگام خرید | بدون چک و ضامن | ۵٪ یا ۶٪ ماهانه از بدهی باقیمانده (در خود FAQ رسمی تناقض هست) |
دیجیپی | ۴ قسطه تا ۵۰ میلیون؛ ۶ قسطه تا ۱۰۰ میلیون؛ ۱ قسطه تا ۲۰ میلیون تومان | ۱، ۴ یا ۶ قسط | اعلام نشده | بدون چک و ضامن | اعلام نشده |
تارا | ۲ قسطه تا ۳۰ میلیون؛ ۳ قسطه تا ۵۰ میلیون؛ با ضمانت دارایی تا ۱۵۰ میلیون تومان | ۲ یا ۳ قسط | ندارد؛ قسط اول ۳۰ روز بعد | بدون چک (BNPL)؛ دارایی برای طرح وثیقهای | اعلام نشده (۵ روز مهلت بدون جریمه — منبع غیررسمی) |
ازکیوام (کوتاهمدت) | تا ۲۵ میلیون تومان (فقط منبع غیررسمی) | ۴ قسط یا یکجا سر ماه | قسط اول هنگام خرید | بدون چک (کوتاهمدت) | اعلام نشده |
وایب | تا ۲۰۰ میلیون تومان | ۴ قسط یا یکجا ماه بعد | اعلام نشده | بدون چک و ضامن | اعلام نشده |
قسطا | ۱۰ میلیون (وبلاگ رسمی ۲۰۲۴)؛ گزارش آبان ۱۴۰۵: تا ۵۰ میلیون با کارمزد ثابت ۱۳۷٬۸۰۰ تومان | ۳ قسط | قسط اول نقدی هنگام خرید | اعتبارسنجی؛ چک ضمانت (منبع غیررسمی) | اعلام نشده |
کیپا | فرهنگیان تا ۷ میلیون تومان (صفحهٔ رسمی، کهنه)؛ گزارش تازهتر: ۳٫۵ میلیون ماهانه | ۲ تا ۴ قسط | ندارد | سفتهٔ آنلاین؛ فقط سازمانهای طرف قرارداد | اعلام نشده |
دو نکته دربارهٔ این جدول. اول اینکه «اعلام نشده» بهمعنای «صفر» نیست؛ یعنی سرویس عدد را در صفحهٔ رسمیاش منتشر نکرده و رقم واقعی فقط در قرارداد هر کاربر است — پیش از خرید، همان قرارداد را بخوانید. دوم اینکه سقفهای تبلیغاتی با سقف واقعی فرق میکنند؛ مثلاً اسنپپی در صفحهٔ دیجیتال «تا ۲۰۰ میلیون» تبلیغ میکند ولی FAQ رسمیاش سقف اولیه را «معمولاً بین ۳ تا ۲۰ میلیون» میگوید.
جزئیات هر سرویس؛ کدام به درد شما میخورد؟
اسنپپی؛ ۴ قسطه، بدون سود و کارمزد
اسنپپی طرح چهارقسطه دارد: قسط اول هنگام خرید پرداخت میشود و سه قسط بعدی «بدون هیچ سود یا کارمزدی» هستند. فعالسازی فقط برای کاربران منتخب و تدریجی است؛ بدون مدرک، لحظهای و رایگان انجام میشود و حق اشتراک ندارد. اعتبار در سرویسهای اسنپ (خودرو، غذا، داروخانه، پزشک، سوپرمارکت)، هایپراستار حضوری، فروشگاههای آنلاین طرف قرارداد و اسنپشاپ قابل استفاده است. دو هشدار مهم: اول اینکه سقف اولیه معمولاً ۳ تا ۲۰ میلیون تومان است، نه ۲۰۰ میلیون تبلیغی؛ دوم اینکه جریمهٔ دیرکرد در خود FAQ رسمی دو عدد متفاوت دارد — یک پاسخ «۶ درصد از مبلغ بدهی باقیمانده بهازای هر ماه تأخیر» و پاسخ دیگر «۵ درصد» میگوید — و علاوه بر جریمه، حساب مسدود و سابقهٔ منفی اعتباری ثبت میشود. اعتبار استفادهنشدهٔ ماهانه هم به ماه بعد منتقل نمیشود.
دیجیپی؛ سه طرح قسطی، از ۱ تا ۶ قسط
دیجیپی سه طرح BNPL دارد: یکقسطه تا ۲۰ میلیون تومان با پرداخت سر ماه، چهارقسطه تا ۵۰ میلیون و ششقسطه تا ۱۰۰ میلیون تومان؛ هر سه بدون ضامن و وثیقه. نکتهٔ مهم این است که عبارت «بدون سود» در متن FAQ رسمی خواندهشده صراحتاً نیامده و این ادعا از منابع غیررسمی و تبلیغات فروشگاهها میآید؛ پس در قرارداد خودتان حتماً «بدون سود» بودن طرح را چک کنید. جریمهٔ دیرکرد هم در صفحات رسمی عدد ندارد و فقط «جریمه مطابق شرایط قرارداد و اثر بر رتبهٔ اعتباری» ذکر شده است. سقف با پرداخت بهموقع بهصورت خودکار بالا میرود و بر اساس سابقهٔ استفاده از دیجیپی و دیجیکالا و خوشحسابی بانکی تعیین میشود. گزارشهای کاربران در اینستاگرام رسمی دیجیپی (آبان ۱۴۰۵) از فعالنشدن گزینهٔ ۶ قسطه برای بعضی کاربران و کارمزد بالای بعضی طرحها شکایت دارند؛ اینها ادعای کاربراناند، نه عدد رسمی.
تارا؛ تنها سرویسی که قسط اولش را ۳۰ روز بعد میخواهد
تارا دو طرح BNPL بدون سود و کارمزد و بدون پرداخت اولیه دارد: دو قسطه تا ۳۰ میلیون تومان و سه قسطه تا ۵۰ میلیون تومان برای کاربران خوشحساب؛ قسط اول ۳۰ روز پس از خرید است و با پرداخت هر قسط، اعتبار دوباره شارژ میشود. با ضمانت دارایی (رمزارز یا طلای آنلاین) هم تا ۱۵۰ میلیون تومان اعتبار سهقسطه میدهد (طبق صفحهٔ رسمی تارا). بیش از ۲۳٬۰۰۰ فروشگاه آنلاین و حضوری طرف قرارداد دارد و پشتیبانیاش شمارهٔ ۱۵۷۳ است. جریمهٔ دیرکرد در صفحات رسمی اعلام نشده و فقط یک منبع غیررسمی از «۵ روز مهلت پرداخت بدون جریمه بعد از سررسید» میگوید. تارا طرح ویژهٔ بازنشستگان کشوری هم دارد: تا ۱۰ میلیون تومان، بدون سود و کارمزد، در ۲ قسط کسر از حقوق.
ازکیوام؛ کوتاهمدتش فقط در منابع غیررسمی است
اعتبار کوتاهمدت ازکیوام (تا ۲۵ میلیون تومان، ۴ قسط یا یکجا سر ماه، بدون چک و ضامن) فقط در منابع غیررسمی آمده و در صفحات رسمی خواندهشده تأیید نشده است؛ پس اگر سراغش میروید، شرایط روز را مستقیم از خود ازکیوام بگیرید. اما شرایط رسمیاش دو نکتهٔ مهم دارد که باید بدانید: هزینههای اعتبارسنجی و کارمزد تشکیل پروندهٔ اعتباری بر عهدهٔ مشتری است، و «مابهالتفاوت خرید نقد و اقساط» را هم کاربر میپردازد — یعنی قیمت قسطی بالاتر از نقدی است و اختلافش هزینهٔ پنهان شماست. اعتبار کیف پول فقط ۷ روز مهلت استفاده دارد و بعد غیرفعال میشود، و پس از افزایش اعتبار امکان لغو درخواست نیست. طرح اصلی ازکیوام تا ۳۰۰ میلیون تومان و ۱۸ ماهه است و طرح تازهٔ بازنشستگان تأمین اجتماعی (آبان ۱۴۰۵) تا ۳۰۰ میلیون تومان، تا ۲۴ ماهه و بدون چک و ضامن با فیش حقوقی بازنشستگی است.
وایب؛ سقف تبلیغی بالا، جزئیات کم
وایب تا ۲۰۰ میلیون تومان اعتبار میدهد؛ ۴ قسط مساوی ماهانه یا یکجا ماه بعد، با اطلاعرسانی ۳ روز قبل از هر سررسید. احراز هویت کاملاً آنلاین است (کارت ملی، سلفی و اطلاعات حساب بانکی) و معمولاً کمتر از ۱۰ دقیقه طول میکشد. اما سود و کارمزد در FAQ رسمی اعلام نشده و «بدون سود و کارمزد» بودن آن فقط ادعای منابع غیررسمی است. جریمهٔ دیرکرد هم عدد رسمی ندارد. طرح «تأمینرفاه» وایب برای بازنشستگان تأمین اجتماعی، اعتباری معادل یک ماه مستمری خالص میدهد که روز ۲۰ هر ماه شارژ و هنگام واریز مستمری کسر میشود.
قسطا و کیپا؛ گزینههای خاصتر
قسطا طرح «اعتبار ماهانه» دارد: وبلاگ رسمیاش (۲۰۲۴) سقف ۱۰ میلیون تومان و ۳ قسط بدون سود میگوید، ولی گزارش آبان ۱۴۰۵ از سقف ۵۰ میلیون تومان با کارمزد ثابت ۱۳۷٬۸۰۰ تومان خبر میدهد؛ وام قسطا هم از ۱۵ آبان ۱۴۰۵ «بهعلت بهروزرسانی زیرساخت» موقتاً در دسترس نیست. کیپا فقط برای کارکنان سازمانهای طرف قرارداد، فرهنگیان و بیمهشدگان تأمین اجتماعی است و عمومی نیست: تا ۴ قسط بدون سود و بهره، ولی طرح ۱۲ قسطهاش کارمزد ۰ تا ۱٫۵ درصد دارد.
تلههای «بدون بهره»؛ کجا پولتان میرود؟
«بدون بهره» یعنی روی مبلغ خرید سود نمیآید؛ اما هزینه میتواند از جاهای دیگری وارد شود. اینها رایجترین تلههاییاند که در شرایط رسمی سرویسها یا گزارشهای معتبر دیدهایم:
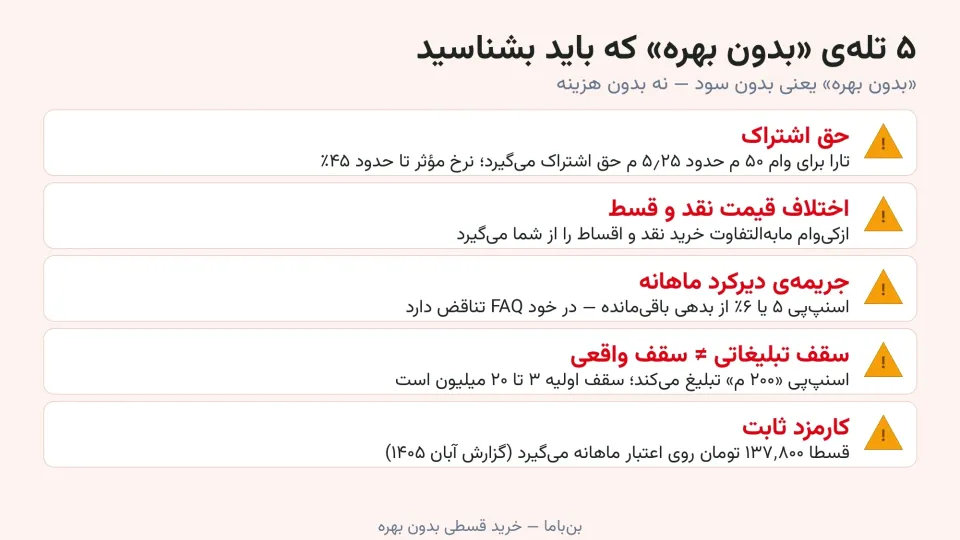
- حق اشتراک: تارا برای وام ۵۰ میلیون تومانی ۱۲ ماهه حدود ۵٬۲۵۰٬۰۰۰ تومان حق اشتراک میگیرد (گزارش رده، آذر ۱۴۰۴) و نرخ مؤثر را از ۲۳ درصد به حدود ۴۵ درصد میرساند؛ وام اسنپپی هم «اشتراک اسنپپی+» اجباری دارد.
- کارمزد تشکیل پرونده و اعتبارسنجی: ازکیوام صراحتاً در شرایط رسمیاش این هزینهها را به عهدهٔ مشتری گذاشته است.
- اختلاف قیمت نقد و قسط: ازکیوام مابهالتفاوت خرید نقد و اقساط را از کاربر میگیرد؛ یعنی سود در قالب قیمت بالاتر پنهان میشود. پیش از خرید قسطی، قیمت نقدی همان کالا را هم چک کنید.
- کارمزد ثابت روی طرح «بدون سود»: قسطا برای اعتبار ماهانه ۱۳۷٬۸۰۰ تومان کارمزد ثابت میگیرد (گزارش آبان ۱۴۰۵) و کیپا برای طرح ۱۲ قسطه ۰ تا ۱٫۵ درصد کارمزد دارد.
- جریمهٔ دیرکرد سنگین و مبهم: اسنپپی ۵ یا ۶ درصد ماهانه از بدهی باقیمانده جریمه میگیرد؛ بقیهٔ سرویسها اصلاً عدد منتشر نکردهاند، یعنی رقم واقعی فقط در قرارداد شماست.
- سقف تبلیغاتی، نه سقف واقعی: اسنپپی «۲۰۰ میلیون» تبلیغ میکند ولی سقف اولیهٔ واقعی ۳ تا ۲۰ میلیون است؛ دیجیپی «۱۰۰ میلیون ۶ قسطه» تبلیغ میکند ولی بعضی کاربران هنوز فقط طرح ۴ قسطه را میبینند.
- «بدون ضامن» یعنی «بدون ضمانت» نیست: تقریباً همهٔ وامهای بلندمدت چک صیادی، سفتهٔ الکترونیک یا وثیقهٔ دارایی میخواهند.
- اعتبار، پول نقد نیست: هیچکدام برداشت نقدی ندارند و فقط در فروشگاههای طرف قرارداد کار میکنند؛ اعتبار استفادهنشدهٔ اسنپپی به ماه بعد منتقل نمیشود و اعتبار کیف پول ازکیوام فقط ۷ روز اعتبار دارد.
- خلط BNPL با وام بانکی: هر سرویس دو محصول جدا دارد — BNPL کوتاهمدت بدون بهره و وام بانکی بلندمدت با سود ۲۳ درصد. تبلیغات این دو را قاطی میکنند؛ همیشه بپرسید «این طرح BNPL است یا وام؟»
- تعلیق ناگهانی: وام قسطا از ۱۵ آبان ۱۴۰۵ موقتاً قطع است و سرویس دیجیپی در چند پلتفرم طلا در ۱۵ و ۱۶ آبان غیرفعال گزارش شده است. پیش از اتکا به یک سرویس، وضعیت روزش را چک کنید.
وام قسطی با سود؛ فرقش با BNPL چیست؟
اگر مبلغی بیش از سقف BNPL لازم دارید، سرویسها وام بانکی بلندمدت هم میدهند؛ اما اینها «بدون بهره» نیستند و سود مصوب ۲۳ درصدی دارند:
وام | سقف | بازپرداخت و سود | ضمانت |
|---|---|---|---|
وام اسنپپی (بانک ملت) | ۷۰ تا ۴۰۰ میلیون تومان | ۱۲، ۱۸ یا ۲۴ ماهه؛ سود سالانه ۲۳٪ + اشتراک اسنپپی+ | بدون ضامن؛ چک صیادی یا سفتهٔ الکترونیک + حساب بانک ملت |
وام دیجیپی | تا ۲۰۰ میلیون تومان | ۱۲ ماهه؛ سود مصوب ۲۳٪ | بدون ضامن و سپرده؛ فقط یک برگ چک |
وام فوری تارا | تا ۳۰۰ میلیون تومان | تا ۲۴ ماهه (۹، ۱۲، ۱۸ یا ۲۴)؛ نرخ سود در صفحهٔ رسمی اعلام نشده + حق اشتراک | بدون ضامن؛ چک صیادی یا ضمانت دارایی دیجیتال/طلا/صندوق |
ازکیوام | تا ۳۰۰ میلیون تومان | ۱۸ ماهه (منابع غیررسمی: ۶ تا ۲۴ ماهه)؛ نرخ سود در صفحهٔ رسمی اعلام نشده (منابع غیررسمی: حدود ۲۳٪) | چک صیادی به نام خود متقاضی (طرحهای چکدار) |
لندو | ۵۰ میلیون تومان | ۱۲ ماهه؛ سود ۲۳٪ (منابع غیررسمی) — بدون بهره نیست | بدون ضامن؛ چک یا سفتهٔ الکترونیک + حساب بانک آینده |
برای مقایسهٔ واقعی هزینهٔ هر وام، مبلغ هر قسط و جمع کل پرداختی را حساب کنید؛ ماشینحساب اقساط بنباما برای همین کار است.
چطور سقف اعتبار قسطیتان را بالا ببرید؟
- اقساط را همیشه سر وقت بپردازید؛ خوشحسابی مهمترین عامل افزایش خودکار سقف در اسنپپی، دیجیپی و تاراست.
- از خود سرویس بیشتر استفاده کنید؛ سابقهٔ استفاده از دیجیکالا و دیجیپی، یا از سرویسهای اسنپ، در رتبهٔ اعتباریتان مؤثر است.
- چک برگشتی و قسط معوق نداشته باشید؛ تقریباً همهٔ سرویسها این دو را در اعتبارسنجی رد میکنند.
- احراز هویت را کامل کنید؛ بعضی سرویسها سقف کامل را فقط به کاربران با احراز کامل میدهند.
- با خریدهای کوچک شروع کنید و بهتدریج سقف را بالا ببرید؛ سقف اولیه معمولاً پایین است و با خوشحسابی رشد میکند.
سؤالات متداول دربارهٔ خرید قسطی بدون بهره
کدام سرویس واقعاً بدون بهره است؟
اسنپپی (۴ قسطه)، تارا (۲ و ۳ قسطه) و دیجیپی (۴ و ۶ قسطه) طرح BNPL بدون سود و کارمزد دارند؛ اما «بدون سود» بودن دیجیپی در FAQ رسمیاش صراحتاً نیامده و باید در قرارداد خودتان چک شود. وایب هم «بدون سود» تبلیغ میشود ولی در FAQ رسمیاش عددی اعلام نشده است.
سقف اعتبار قسطی چقدر است؟
سقف طرحها از ۳ میلیون (شروع اسنپپی) تا ۲۰۰ میلیون تومان (وایب و تبلیغ اسنپپی) است، ولی مبلغ نهایی هر کاربر با اعتبارسنجی تعیین میشود و سقف اولیه معمولاً پایینتر از سقف تبلیغی است. برای خریدهای بزرگتر، وام بانکی با سود ۲۳ درصد گزینهٔ بعدی است.
آیا برای خرید قسطی ضامن لازم است؟
برای BNPL کوتاهمدت معمولاً نه؛ اسنپپی، دیجیپی، تارا و وایب بدون چک و ضامناند. ولی وامهای بلندمدت همین سرویسها چک صیادی یا سفتهٔ الکترونیک میخواهند و طرح وثیقهای تارا به دارایی دیجیتال یا طلای آنلاین نیاز دارد.
اگر قسط را دیر پرداخت کنم چه میشود؟
اسنپپی ماهانه ۵ یا ۶ درصد از بدهی باقیمانده جریمه میگیرد (در خود FAQ رسمی تناقض هست)، حساب را مسدود میکند و سابقهٔ منفی اعتباری ثبت میشود. بقیهٔ سرویسها عدد جریمه را منتشر نکردهاند؛ تارا طبق یک منبع غیررسمی ۵ روز مهلت بدون جریمه میدهد.
«بدون بهره» یعنی هیچ هزینهای ندارد؟
نه. حق اشتراک (تارا، اسنپپی+)، کارمزد تشکیل پرونده و اعتبارسنجی (ازکیوام)، کارمزد ثابت (قسطا) و اختلاف قیمت نقد و قسط (ازکیوام) هزینههاییاند که جدا از «بهره» از شما گرفته میشوند. جمع کل پرداختی را همیشه با قیمت نقدی مقایسه کنید.
با اعتبار قسطی میشود پول نقد برداشت کرد؟
نه؛ هیچکدام از این سرویسها برداشت نقدی ندارند و اعتبار فقط در فروشگاههای طرف قرارداد قابل استفاده است. اگر پول نقد لازم دارید، این سرویسها گزینهٔ شما نیستند.
خرید قسطی بدون بهره برای چه خریدهایی بهصرفه است؟
برای خریدهای ضروری با مبلغ متوسط که پولش را در ۲ تا ۶ ماه آینده دارید؛ مثلاً موبایل، لوازم خانگی یا خرید جهیزیه. اگر اقساط را دیر پرداخت کنید، جریمهٔ ماهانهٔ ۵ تا ۶ درصدی هر سودی را از بین میبرد. پیش از خرید قسطی، کد تخفیف اولین خرید فروشگاهها را هم چک کنید؛ ترکیب تخفیف اول با قسط بدون بهره، ارزانترین حالت خرید است.
اگر دنبال خرید ارزانترید، راهنمای بلک فرایدی ۱۴۰۵ و چطور بفهمیم این تخفیف واقعاً بهصرفه است را هم بخوانید؛ و مبلغ واقعی هر قسط را با ماشینحساب اقساط و ماشینحساب تخفیف واقعی بنباما حساب کنید.
بنباما؛ قسطی بخرید، اما با چشم باز.